 N環球

進博會晶片巨頭集體轉向邊緣 AI 推理開支今年首超訓練
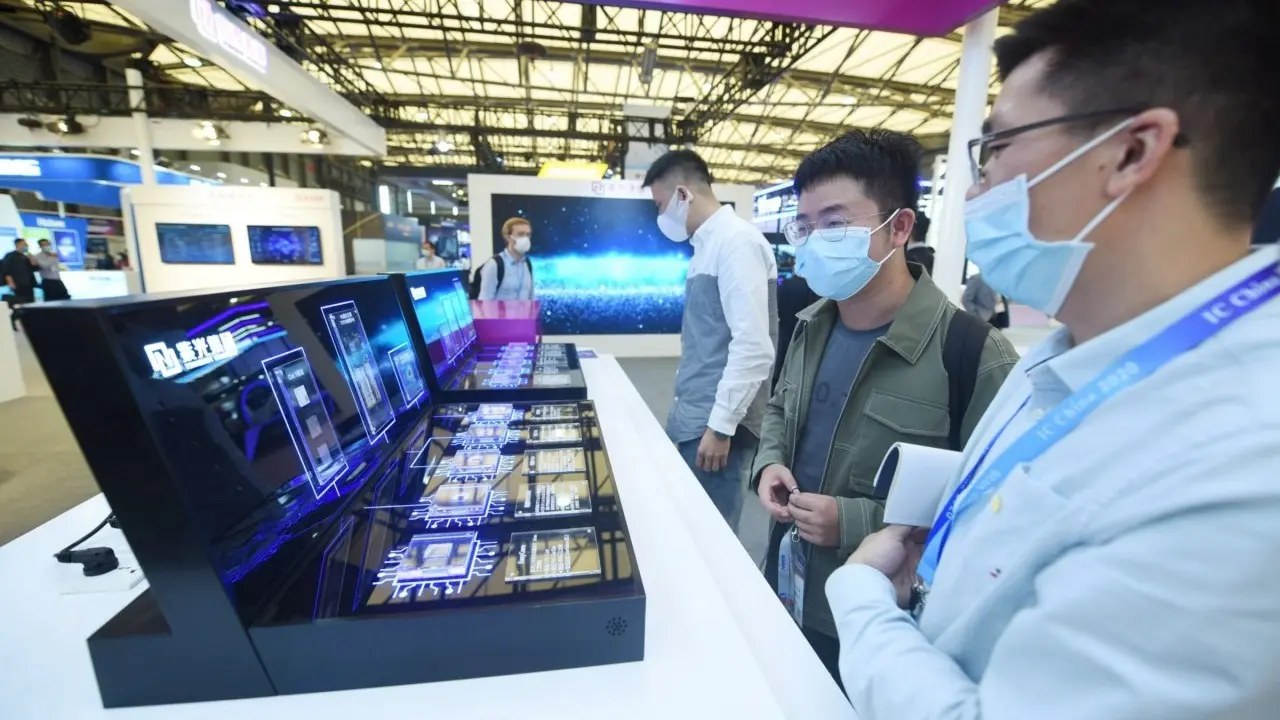
第九屆進博會 11 月 5 日在上海開幕,高通、三星、英特爾、AMD、SK 海力士等晶片廠商不約而同把焦點放在 AI 落地應用。Gartner 預測,全球 AI 推理開支今年將達 233 億美元,首次超越訓練開支的 190 億美元。
第九屆中國國際進口博覽會(進博會)11 月 5 日在上海開幕,技術裝備展區成了全球半導體產業的風向標。高通、三星、英特爾、AMD、SK 海力士、新思科技等廠商不約而同把 AI 的實際落地放在展台核心——算力的重心正從雲端訓練轉向推理與裝置邊緣。
推理開支首超訓練 Gartner:結構性轉折
市場研究機構 Gartner 今年 8 月發布的預測指出,全球 AI 優化型基礎設施即服務(IaaS)開支 2026 年將達 423 億美元,按年增長 96%;其中推理開支 233 億美元,訓練開支 190 億美元——推理首次在一年之內超越訓練。推理佔 AI 優化型 IaaS 開支的比重今年為 55%,2027 年將升至 59%。Gartner 分析指,企業正從開發模型轉向大規模部署生產,經過微調的專用模型持續在面向客戶的系統中運行,推理成為經常性開支。
6G 原型與端側大模型 高通押注裝置端
高通在本屆進博會上首次公開展示符合最新 3GPP 定義的 6G 終端原型機,並已與中國移動、中興等中國產業夥伴開展 6G 技術測試與互通驗證,預計未來兩年逐步推向商用。在裝置端,高通與階躍星辰、Infris AI、朗科等合作,讓 300 億參數級混合專家模型完整運行在手機上,把端側 AI 的能力擴展到更複雜的智能體應用。搭載驍龍平台的榮耀機械人手機、努比亞 NaviX Ultra 等智能體產品亦吸引大批觀眾體驗。
AMD 推本地智能體主機 英特爾稱算力要貼近場景
AMD 把「智能體主機」作為 AI 落地的具體載體:基於銳龍 AI Max+ PRO 495 平台的主機配備 192GB 統一內存,可在本地運行大模型並支持多智能體並行運作,為開發者、一人公司及中小企業提供不經雲端的部署選擇。展台人員稱,智能投標一體機把投標文件處理從「三人七天」壓縮到「一人半天」,法務助手主機則用於合同審核與文書起草,以本地部署保障敏感資料安全。
英特爾中國董事長王志聰在進博會期間受訪時表示,未來五年會有更多 AI 算力部署在推理側與邊緣側,「算力要離數據更近、離場景更近、離用戶更近」。他指出,兩年前業界談論最多的是大模型性能提升與訓練,如今焦點更多是智能體,「其實就是推理」;AI 電腦與端側 AI 本質上都在參與推理過程。英特爾展示了基於 18A 製程的全棧算力矩陣,並發布綠電儲能智算一體機與令牌(token)一體機。
記憶體雙雄加碼 AI 缺貨短期難緩解
隨著大模型規模持續擴大,對記憶體容量、傳輸頻寬與能效的要求亦不斷提高,三星與 SK 海力士均在本屆進博會重點展示面向 AI 工作負載的旗艦產品。三星展出 LPDDR6、LPDDR5X-PIM、UFS 5.0 等;SK 海力士帶來 256GB DDR5 RDIMM、128GB DDR5 MRDIMM、192GB SOCAMM2,以及 PS1101 E3.S、PSF010 E1.S 等企業級固態硬碟。
三星的 LPDDR5X-PIM 是業界首款搭載存內計算(PIM)技術的 LPDDR 記憶體,在 16 個 DRAM 記憶體庫各集成一個運算單元,讓部分 AI 運算直接在記憶體內完成,減少處理器與記憶體之間的數據反覆搬運;三星稱其有效頻寬可達現有 LPDDR5X 的 8 倍。面向 AI 環境開發的新一代低功耗 DRAM LPDDR6,傳輸頻寬比上一代最高提升 45%、達 125GB/s,能效比 LPDDR5X 提升約 21%。SK 海力士展台人員表示,當前記憶體短缺狀況未變,各大廠商都在擴產,供需平衡何時改善,要看 2028 年各家產能提升之後。
中國智能算力今年料增近九成 一半推理將遷往邊緣
國際數據公司(IDC)與浪潮發布的《2026 年中國人工智能算力發展評估報告》預測,中國智能算力規模 2026 年將達 2,576.5 EFLOPS,按年增長 87.9%,2030 年達 10,524.3 EFLOPS;AI 算力市場規模預計 515 億美元,按年增長 37%。報告還預測,到 2030 年,50% 的企業 AI 推理任務將從雲端遷移到邊緣節點或終端設備處理。
推理與內容生成的一個典型場景是短劇。公開數據顯示,2026 年 1 至 5 月,AI 劇與漫劇市場規模已超過 220 億元人民幣(約 33 億美元),國內 AI 短劇產量預計從 2025 年的 6 萬部升至 2026 年的 100 萬部。王志聰透露,英特爾此前在蘇州峰會上與夥伴展示了大量一鍵製片短劇方案,「只要有一個想法、一個基礎劇本,就可以一鍵生產一部短劇」。
競爭維度轉變:從峰值算力到能效與落地
對晶片廠商而言,這輪轉移意味著競爭維度正從峰值算力轉向能效、部署靈活性與生態合作。雲端訓練仍是各大廠商必爭之地,但增量空間越來越多出現在邊緣節點、AI 電腦、智能體主機與車載場景——誰能以更低成本、更高能效在更貼近用戶的地方跑推理,誰就更有可能贏得下一階段的行業訂單。記憶體環節的短缺與擴產節奏,則為這輪上行周期增添了供應端的不確定性。
💬 留言
暫時還沒有留言,來搶沙發!