 N環球
10月の取引開始時点でアジア株は分裂:日経平均株価は1.5%上昇、ウォール街後半の反転がアジアの足を引っ張る
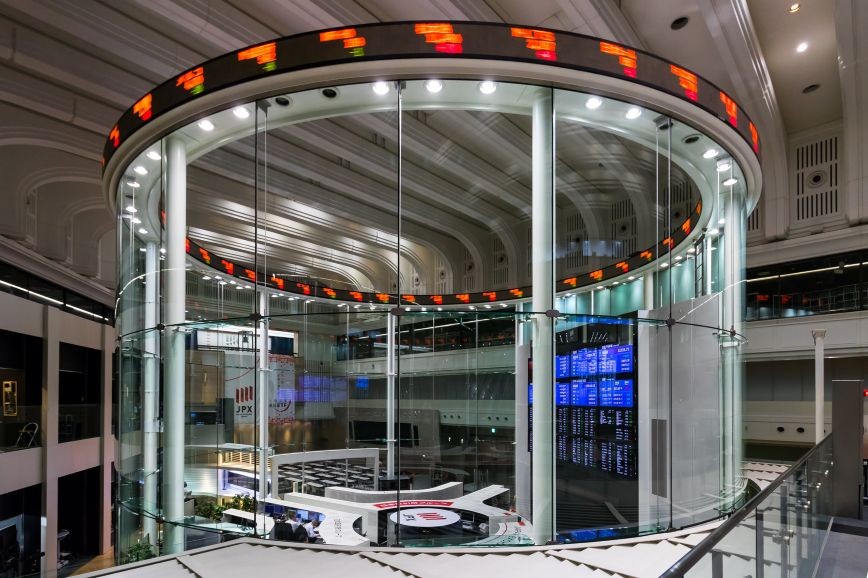
米国の8月のPCEインフレ率が予想よりも軟調だったこととマイクロンの堅調な見通しにより、日本の日経平均株価は10月の最初の取引日にハイテク株主導で1.4%以上上昇した。しかし、ウォール街の終盤の反転で歓声は消え、香港先物と韓国のコスピは下落した。
なぜそれが重要なのか
この日は世界市場にとって10月の最初の取引日であり、アジアのスプリットオープンは市場がFRBの金利経路に対する楽観論と、バリュエーションの高騰や債券利回りの高さに対する懸念の間で引き裂かれていることを明らかにしている。
市場のスナップショット
dpa-AFX によると、日経平均株価は取引中盤で 973 ポイント(約 1.46%)上昇の 67,727 円となり、前取引の上昇幅をさらに拡大しました。アドバンテストは6%超急伸し、ソフトバンクグループは3%超、東京エレクトロンは3%近く上昇し、半導体がリードした。ハンセン先物は0.7%下落し、韓国のコスピは0.62%下落し、日本の総合的なTOPIXは0.56%下落した。円は1ドル=157.39円で安定。
その背後にあるデータ
FRBの優先PCE価格指数は予想通り8月に前月比0.3%上昇したが、年間PCEインフレ率は予想の3.7%を大きく下回る3.4%となり、コアPCEは予想の3.3%に対し3.0%となった。短期金融市場は現在、10月のFRB会合での利上げの可能性は40%未満とみている。マイクロンの堅調な見通しも半導体株を押し上げた。しかし、ウォール街は9月30日に急激に反転した。ダウ平均は443ポイント(0.86%)下落して5万927ドル、S&P500指数は0.25%下落して6月以来の最悪の月を記録し、ナスダック指数は0.24%上昇して2万6,861ドルとなった。米国10年国債利回りは5.29%に上昇し、30年国債利回りは2002年以来の最高水準付近を維持した。
何を見るべきか
米国の9月雇用統計は10月2日に発表され、市場は様子見モードにある。アジアは米国債利回りとドルに注目しており、午後の利益確定売りが東京市場の上昇を抑える可能性がある。このコラムは検証されたデータのみを報告し、市場予測を行うものではありません。
💬 Comments
No comments yet. Be the first!