 N環球
米国金融
ペプシコ、第3四半期予想は上回ったが、北米が遅れたため通年利益見通しを引き下げ
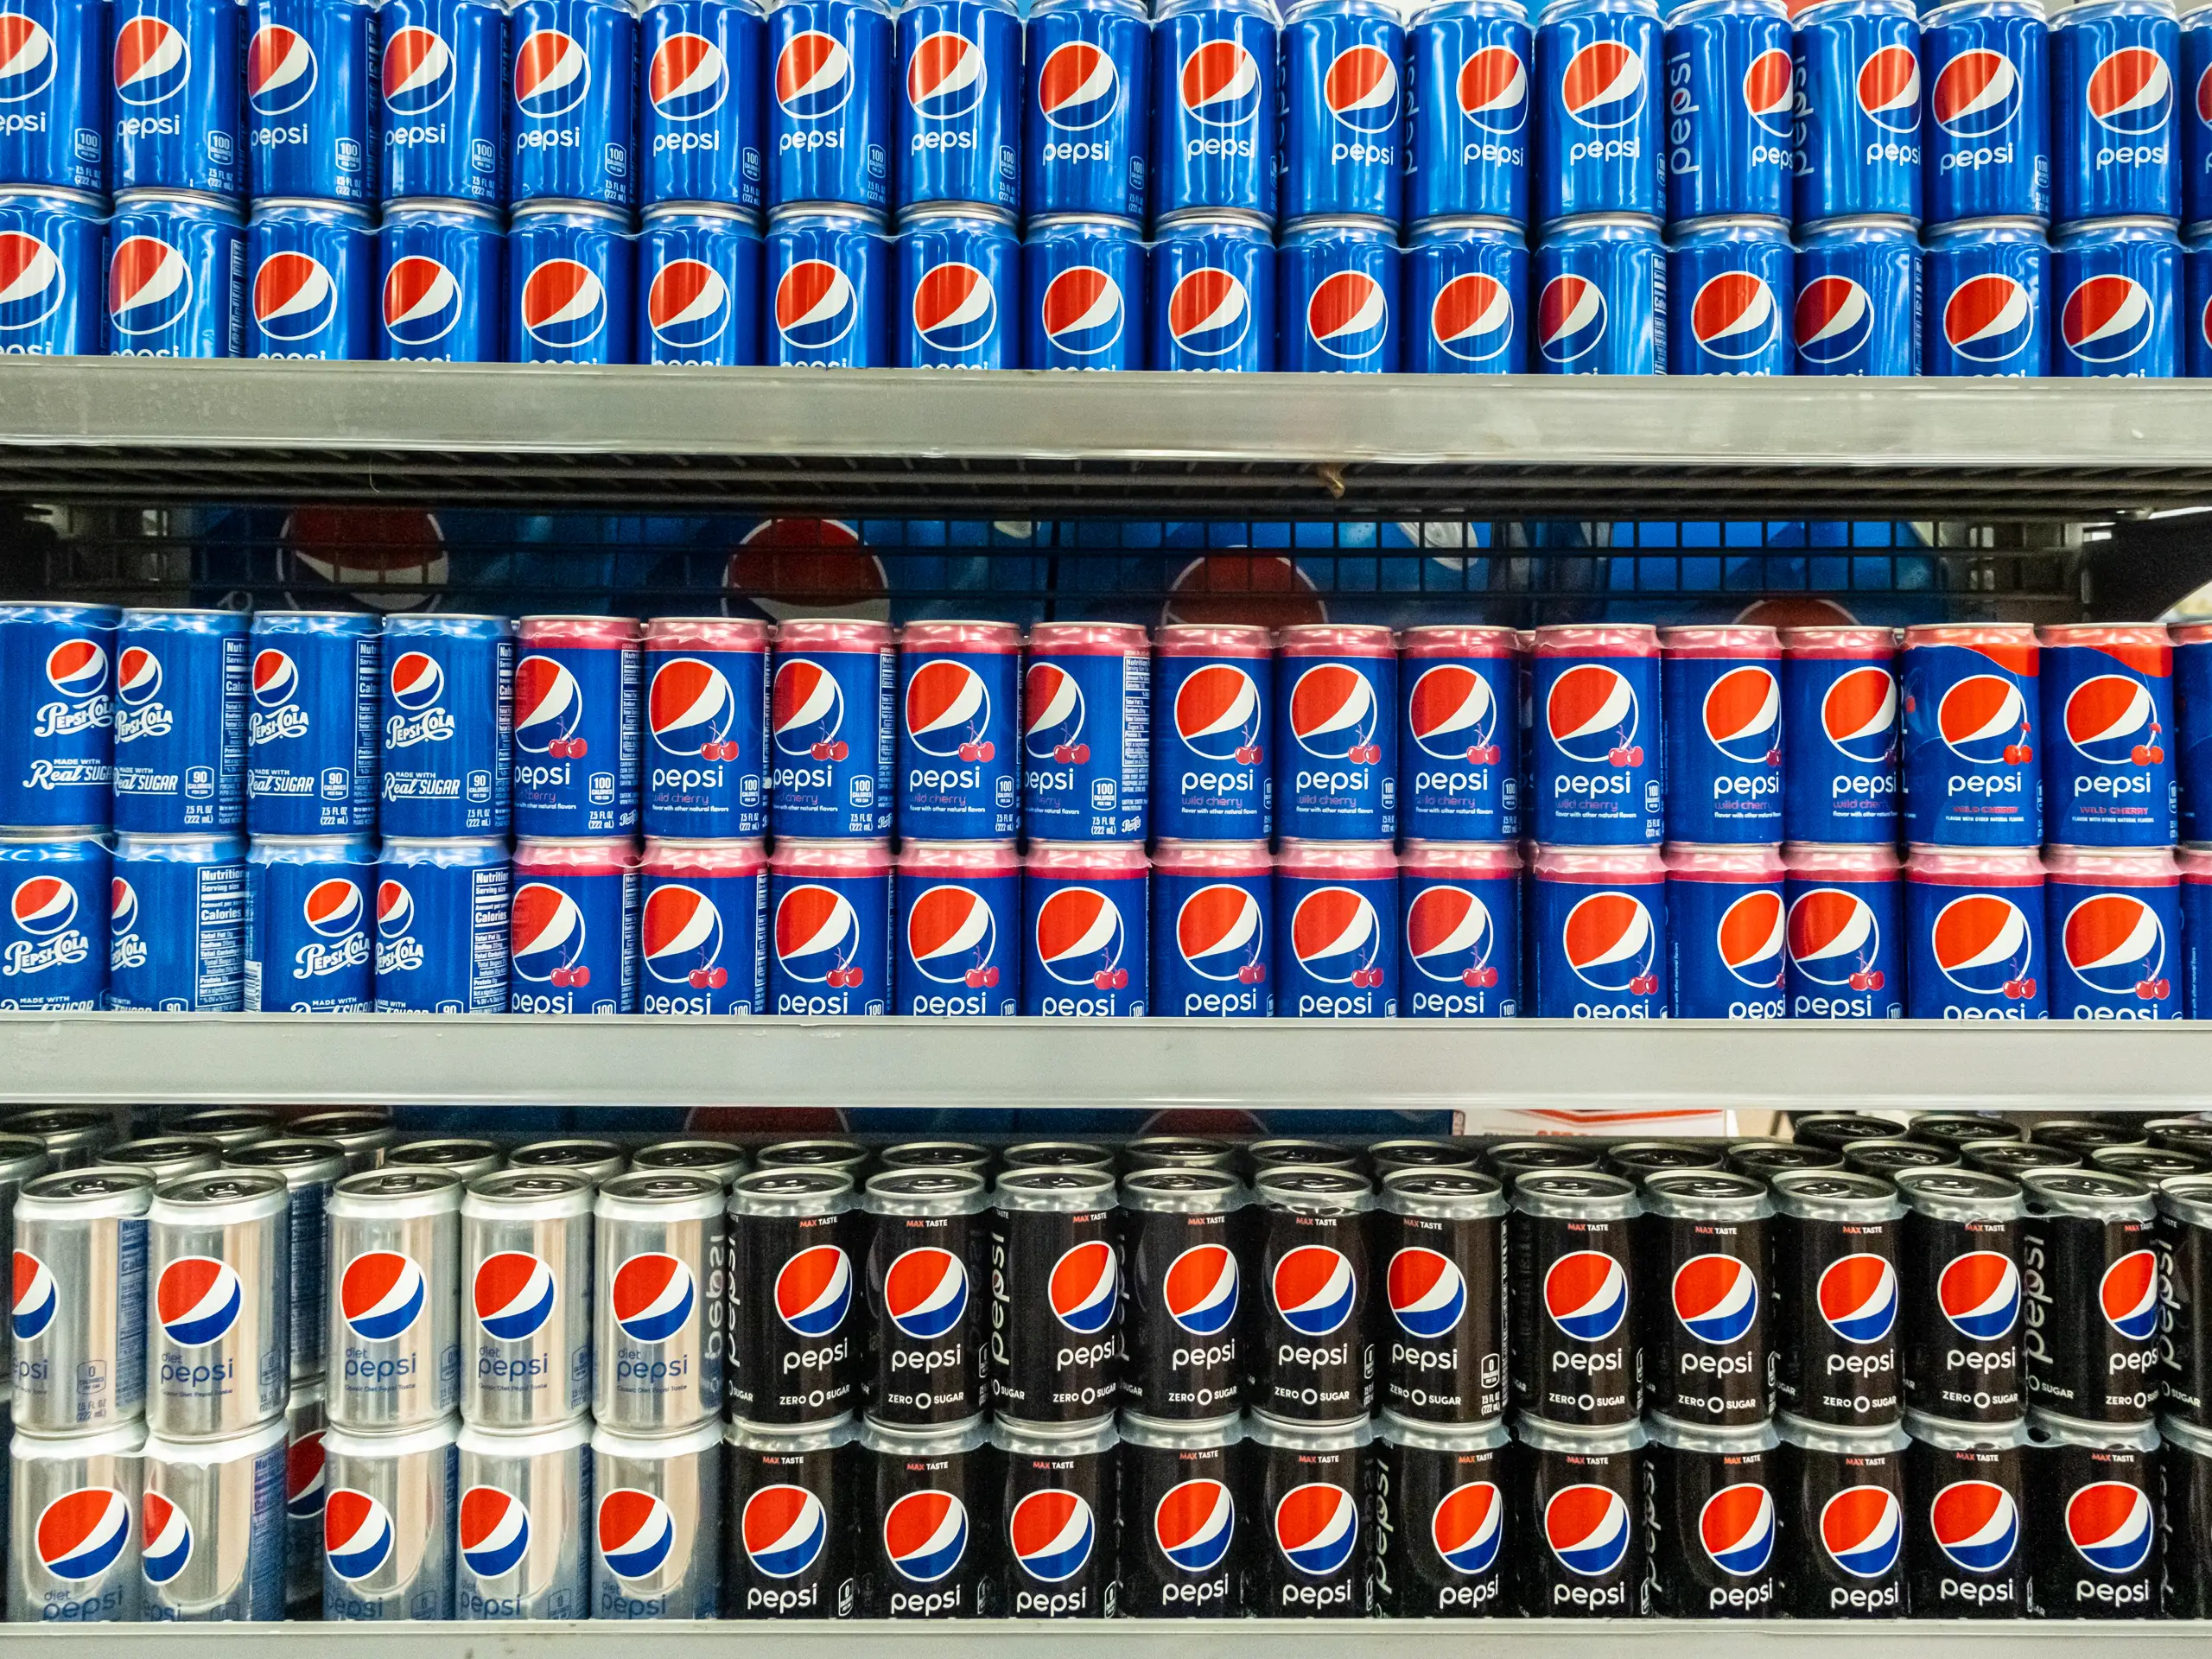
ペプシコは10月8日に2026年度第3四半期を報告し、売上高252億7400万ドル、コアEPS2.34ドルはともに予想を上回ったが、通期コアEPS成長率ガイダンスは5%~7%から2.5%~3.5%に引き下げられた。
なぜそれが重要なのか
ペプシコは10月8日に2026年度第3四半期決算(9月5日までの12週間)を発表した。売上高と利益はともにアナリスト予想を上回ったが、同社は北米事業からの圧力と投入コストの上昇を反映して通年の利益見通しを下方修正した。
完全なレポート
純売上高は252億7,400万ドルで前年同期比5.6%増となり、アナリスト予想の約249億6,000万ドルを上回った。 1 株当たりの中核利益は予想 2.30 ドルに対し 2.34 ドルとなりました。 GAAP EPS は 2.23 ドルで、前年同期比 17% 増加しました。国際的な力強い成長により、本業収益は 3.1% 増加しました。北米の飲料量は 2% 減少し、食品量は横ばいでした。
同社は通期見通しを引き下げた。コアEPS成長率は5%~7%から2.5%~3.5%と予想されている。固定通貨ベースのコア EPS 成長率は 1% ~ 2% に引き下げられました。通年の純収益の伸び率見通しは約6%に引き上げられた。株主の現金還元計画は89億ドル(配当79億ドルと自社株買い10億ドル)にとどまる。
ラモン・ラグアルタ最高経営責任者(CEO)は、投入コストの上昇に対処するため、企業支出や不要不急の支出を引き締めるなど、構造的なコスト対策を講じると述べた。株価は決算日(10月8日)には約2~4%上昇して約128ドルとなったが、過去1年間では依然として約11%下落している。
💬 Comments
No comments yet. Be the first!