 N環球
பெப்சிகோ Q3 மதிப்பீடுகளில் முதலிடம் வகிக்கிறது, ஆனால் வட அமெரிக்கா பின்தங்கியதால் முழு ஆண்டு லாப வழிகாட்டுதலைக் குறைக்கிறது
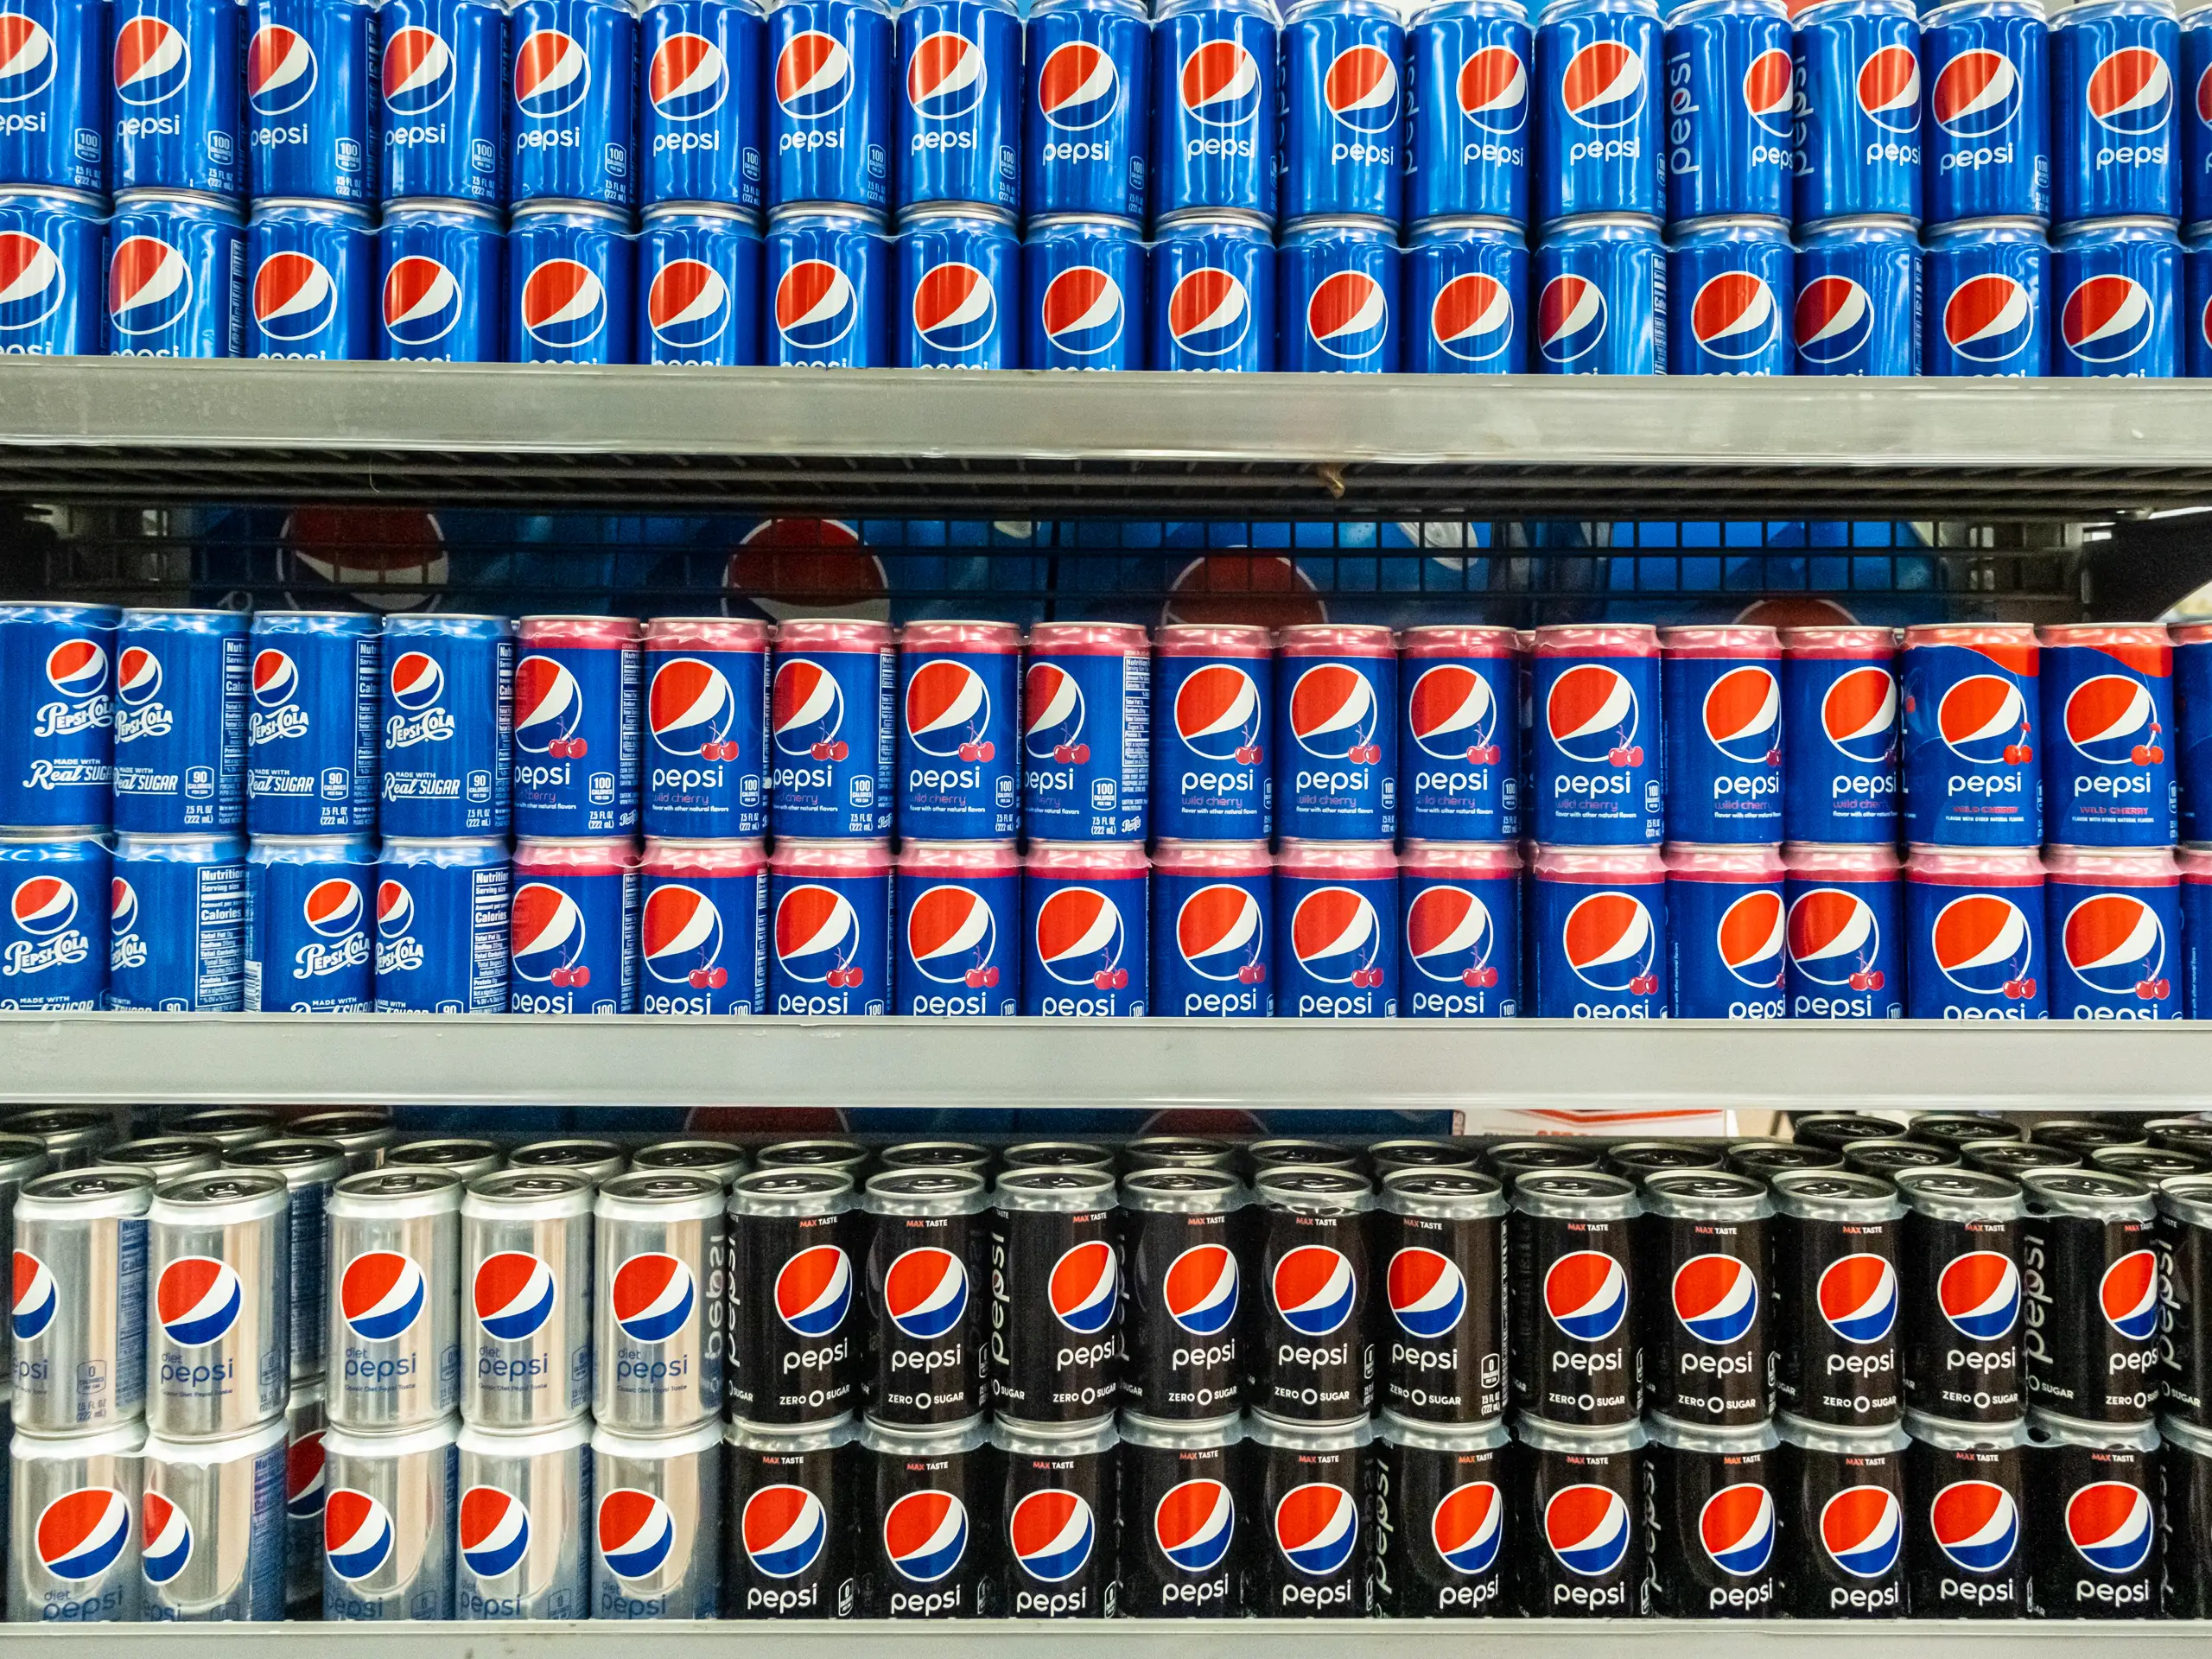
PepsiCo 2026 ஆம் ஆண்டு நிதியாண்டின் Q3 யை அக்டோபர் 8 அன்று அறிவித்தது: $25.274B வருவாய் மற்றும் $2.34 இன் முக்கிய EPS இரண்டும் மதிப்பீடுகளை மீறியது, ஆனால் முழு ஆண்டு முக்கிய EPS வளர்ச்சி வழிகாட்டுதல் 5%–7%லிருந்து 2.5%–3.5% ஆக குறைக்கப்பட்டது.
அது ஏன் முக்கியம்
பெப்சிகோ 2026 நிதியாண்டின் மூன்றாம் காலாண்டு முடிவுகளை (செப்டம்பர் 5 ஆம் தேதியுடன் முடிவடைந்த 12 வாரங்கள்) அக்டோபர் 8 அன்று அறிவித்தது: வருவாய் மற்றும் வருவாய் இரண்டும் ஆய்வாளர் மதிப்பீடுகளை முறியடித்தது, ஆனால் நிறுவனம் அதன் முழு ஆண்டு லாப வழிகாட்டுதலைக் குறைத்தது, அதன் வட அமெரிக்க வணிகத்தின் அழுத்தம் மற்றும் அதிகரித்து வரும் உள்ளீடு செலவுகள்.
முழு அறிக்கை
நிகர வருவாய் $25.274 பில்லியனாக இருந்தது, இது ஆண்டுக்கு 5.6% அதிகரித்து, ஆய்வாளர்கள் எதிர்பார்க்கும் தோராயமாக $24.96 பில்லியனை விட அதிகமாகும். ஒரு பங்குக்கான முக்கிய வருவாய் எதிர்பார்த்த $2.30க்கு எதிராக $2.34 ஆக இருந்தது; GAAP EPS ஆனது $2.23 ஆக இருந்தது, இது ஆண்டுக்கு 17% அதிகரித்துள்ளது. வலுவான சர்வதேச வளர்ச்சியுடன் கரிம வருவாய் 3.1% வளர்ந்தது; வட அமெரிக்க பானங்களின் அளவு 2% சரிந்தது மற்றும் உணவு அளவு சமமாக இருந்தது.
நிறுவனம் அதன் முழு ஆண்டு வழிகாட்டுதலைக் குறைத்தது: முக்கிய EPS வளர்ச்சி இப்போது 2.5%–3.5% என எதிர்பார்க்கப்படுகிறது, இது 5%–7% இலிருந்து குறைகிறது; நிலையான நாணய மைய EPS வளர்ச்சி 1%-2% ஆக குறைக்கப்பட்டது. முழு ஆண்டு நிகர வருவாய் வளர்ச்சி வழிகாட்டுதல் சுமார் 6% ஆக உயர்த்தப்பட்டது. பங்குதாரரின் பண வருவாய் திட்டம் $8.9 பில்லியன் ($7.9 பில்லியன் ஈவுத்தொகை மற்றும் $1 பில்லியன் திரும்பப் பெறுதல்) ஆக உள்ளது.
தலைமை நிர்வாக அதிகாரி ரமோன் லகுவார்டா கூறுகையில், அதிக உள்ளீட்டு செலவுகளை நிவர்த்தி செய்ய, கார்ப்பரேட் மற்றும் அத்தியாவசியமற்ற செலவுகளை இறுக்குவது உள்ளிட்ட கட்டமைப்பு செலவு நடவடிக்கைகளை நிறுவனம் எடுக்கும். வருவாய் நாளில் (அக். 8) பங்கு சுமார் 2%–4% உயர்ந்து சுமார் $128 ஆக இருந்தது, இருப்பினும் கடந்த ஆண்டை விட இது இன்னும் 11% குறைந்துள்ளது.
💬 Comments
No comments yet. Be the first!