 N環球

香港立法会通过加密资产税务申报法 2027年起平台须向税局报客户交易资料
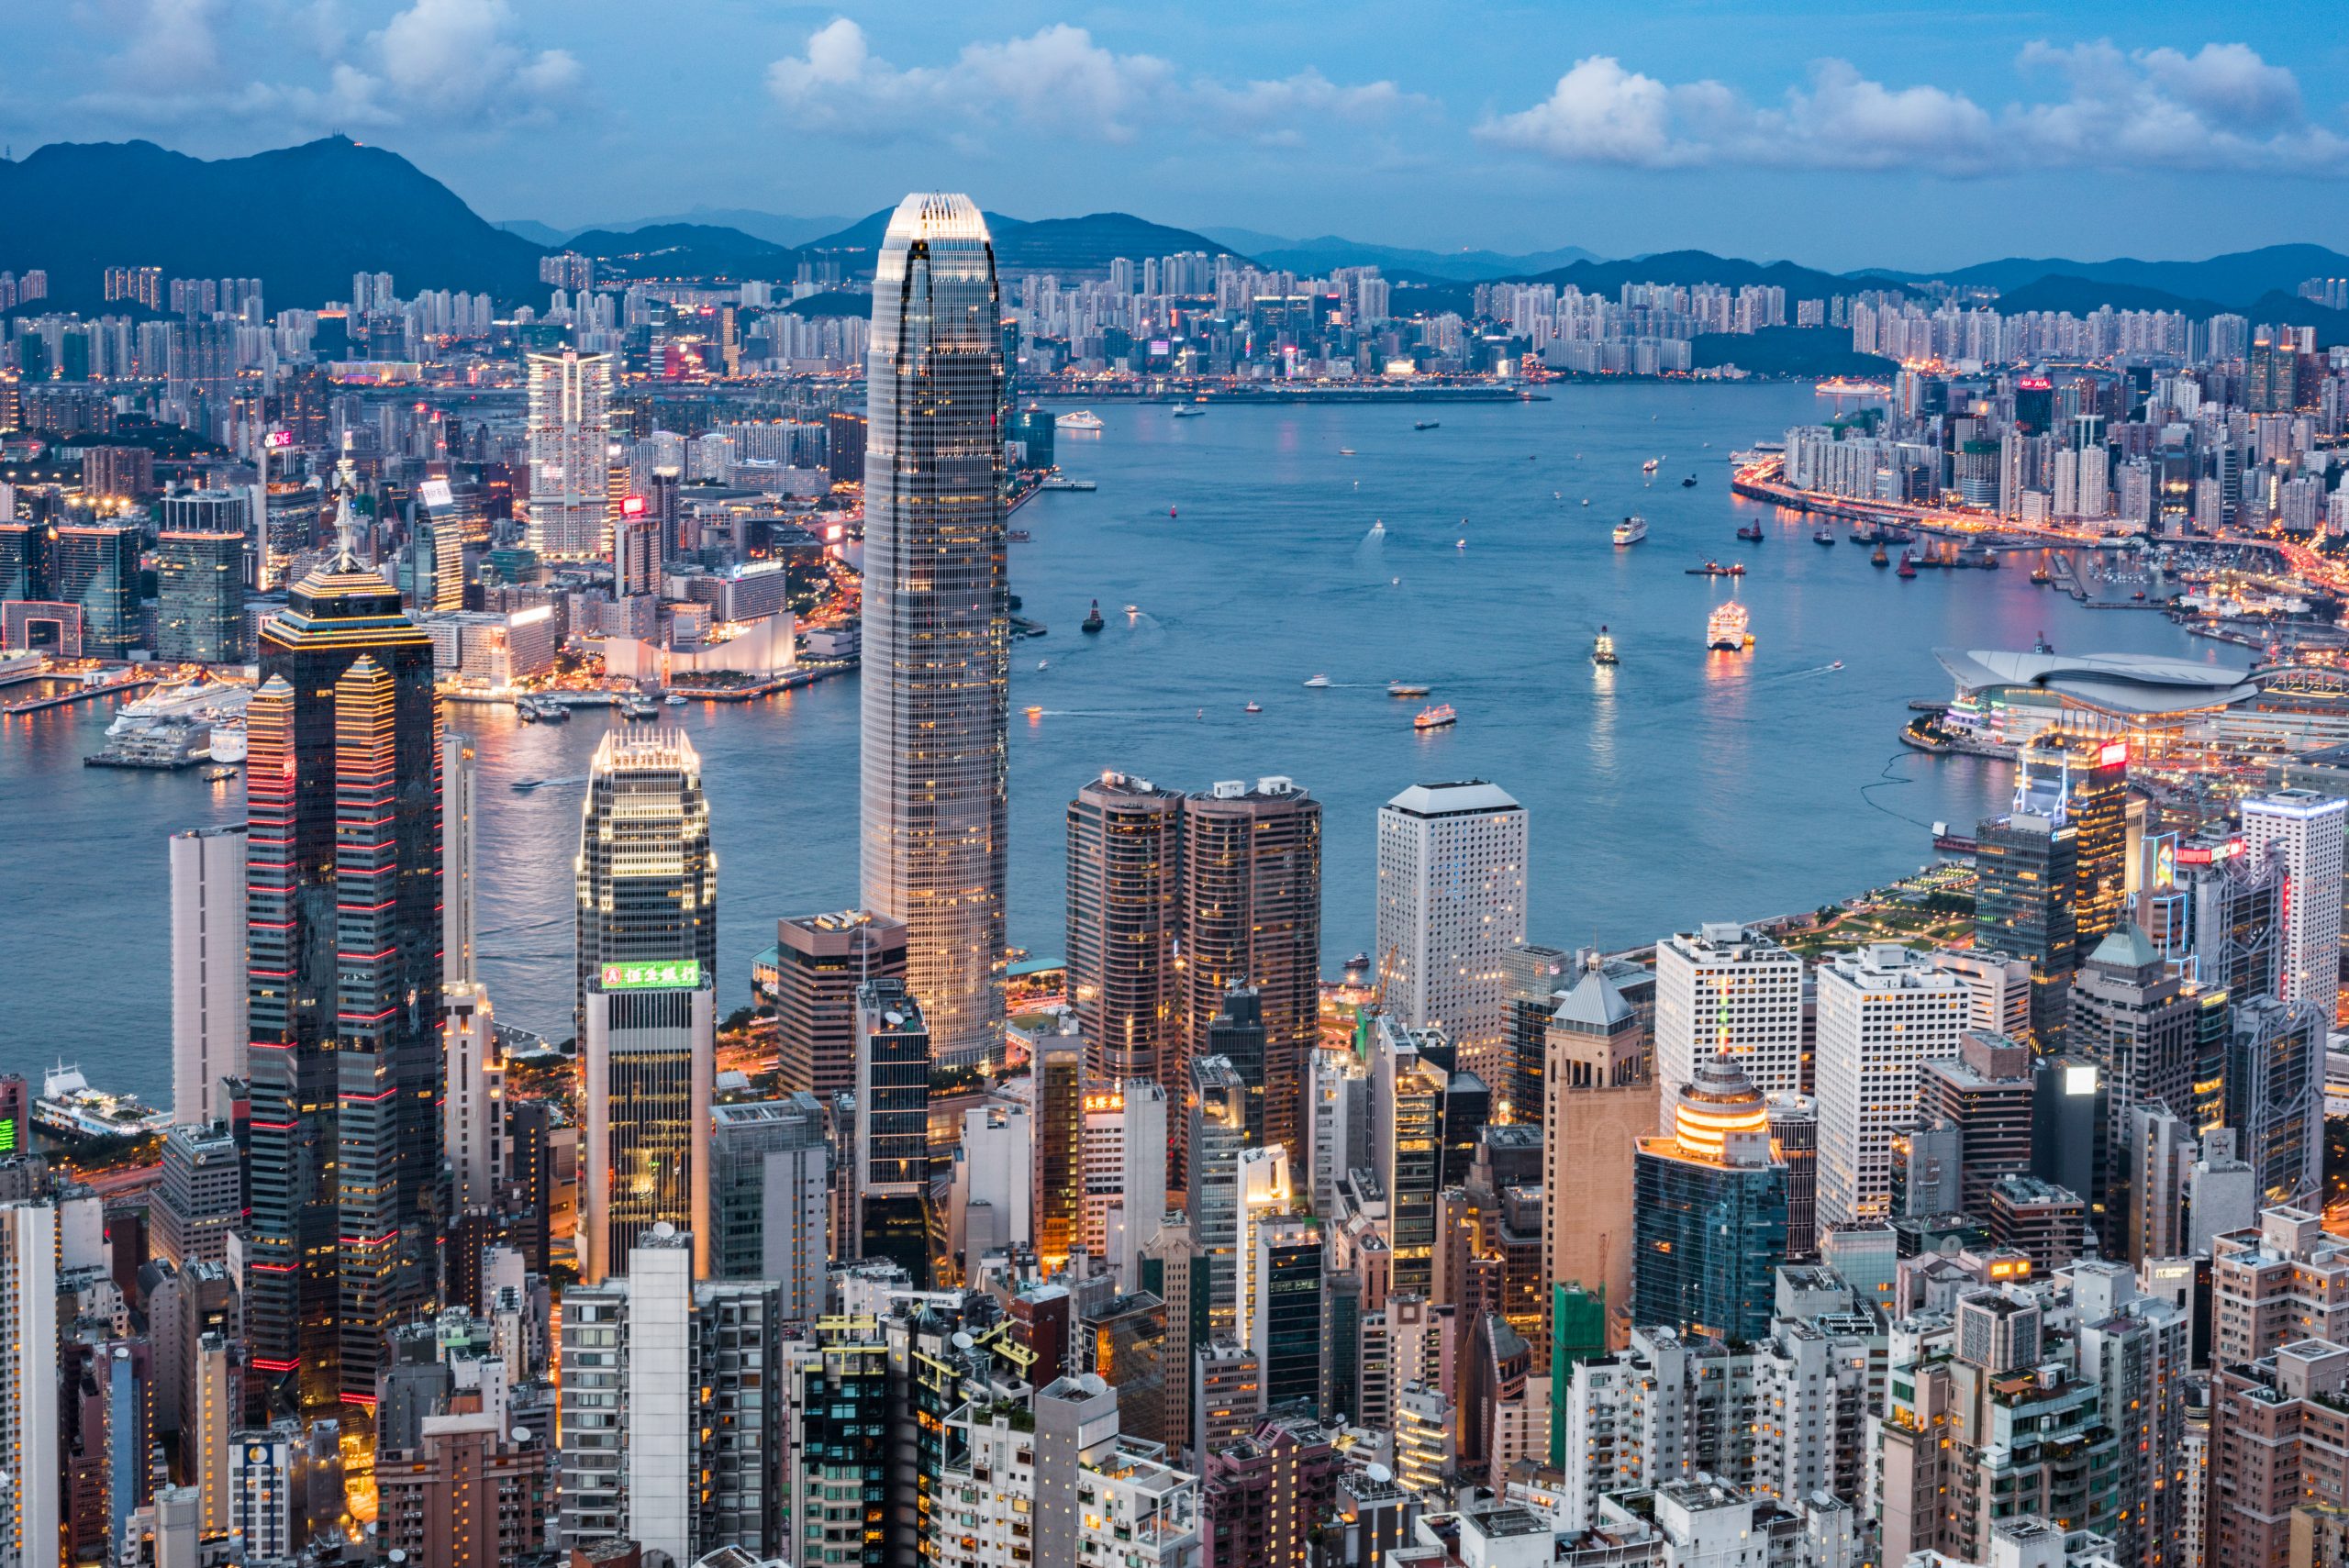
香港立法会11月4日通过《2026年税务(修订)(加密资产申报框架及经修订共同申报准则)条例草案》,落实经合组织的加密资产申报框架。合资格的加密资产服务提供者须自2027年1月1日起向税务局登记,并每年申报客户资料;首轮自动资料交换预计2028年展开。新法不开征新税,只要求交易资料透明。(配图为香港天际线资料图片。)
香港立法会11月4日通过《2026年税务(修订)(加密资产申报框架及经修订共同申报准则)条例草案》,把经合组织(OECD)的加密资产申报框架(CARF)纳入本地法例,同时修订现行的共同申报准则(CRS)。这是香港税务透明制度的一次重要升级:从2027年起,在香港有关连的加密资产平台须向税务局登记并每年申报客户交易资料。(配图为香港天际线资料图片。)
谁受影响:申报加密资产服务提供者
新规适用于被界定为「申报加密资产服务提供者」(RCASP)的企业——即与香港有关连的交易所、经纪商及类似中介。它们须对客户进行尽职审查,核实纳税人身分,并每年向税务局(IRD)提交相关资料。无论业务规模大小,合资格的提供者都须自2027年1月1日起向税务局登记,这是一个明确的合规节点。
时间表:2027年起收集,2028年起自动交换
法案的立法历程并不仓促:政府于2025年12月至2026年2月公开咨询,业界普遍支持;法案于2026年5月22日刊宪,11月获立法会通过。资料收集义务自2027年1月1日起生效,首轮与其他司法管辖区的自动资料交换预计于2028年展开;经修订的共同申报准则条款亦同步生效。
不是新税:只为让交易看得见
需要强调的是,新法并不开征新的加密资产税,也不会改变任何人应缴的税额——它解决的是「看得见」的问题:让现行税制能够掌握数码资产交易活动。政府表示,目标是降低以数码资产逃税的风险,并在经合组织同行评议的背景下维护香港作为国际金融中心的地位,同时为加密行业的成长留出空间。对用户而言,2027年起经受规管平台进行的交易将纳入向税局的年度申报,2028年起有关资料可能与其他参与司法管辖区共享。
💬 留言
暂时还没有留言,来抢沙发!